Censé amortir les chocs et lisser les variations, il donne aujourd’hui des signes d’essoufflement et cela explique, en partie, pourquoi les hausses se succèdent.
À quoi sert ce compte
Le principe est simple. Lorsque les cours mondiaux du pétrole baissent, le mécanisme met de côté une partie de la différence ; lorsqu’ils flambent, il puise dans cette réserve pour éviter de répercuter toute la hausse sur le consommateur. En théorie, ce fonds agit comme un tampon : il absorbe les à-coups pour que l’automobiliste ne subisse pas, brutalement, chaque soubresaut des marchés internationaux.
Le problème, c’est que ce tampon est aujourd’hui dans le rouge, et de plus en plus profondément. Selon le communiqué du Petroleum Pricing Committee, le déficit du compte de stabilisation atteignait Rs 3 milliards 630 millions au 28 septembre, contre Rs 3 milliards 500 millions lors de sa réunion précédente, le 14 août. En quelques semaines à peine, le trou s’est donc encore creusé de quelque Rs 130 millions. Un mécanisme censé constituer une réserve fonctionne désormais à découvert.
Ce que cela signifie concrètement
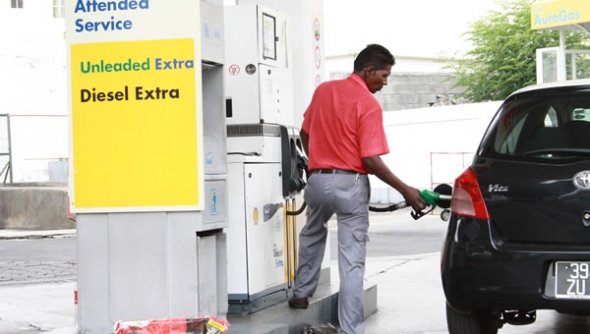
Or un fonds de stabilisation en déficit ne peut plus jouer pleinement son rôle d’amortisseur. Quand la réserve est épuisée, chaque nouvelle hausse des cours mondiaux se répercute plus directement sur le prix à la pompe, faute de matelas pour l’absorber. C’est précisément ce que l’on observe : le prix de l’essence est passé à Rs 77,70 et celui du diesel à Rs 78,35, une augmentation de 10 %. Le ministre du Commerce, Michael Sik Yuen, a d’ailleurs précisé, selon des propos rapportés par la presse, que la hausse « aurait dû être de 18 % », contenue à 10 % par le mécanisme. Traduction : une part de la hausse a été différée, non annulée et le déficit, lui, continuera de peser.
Qui, au fond, renfloue le compte ?
C’est là que la question devient politique. Un compte de stabilisation qui se vide doit, tôt ou tard, être renfloué et la manière dont on le renfloue détermine qui paie. Si l’on s’en remet aux seules hausses successives à la pompe, alors ce sont les automobilistes, puis l’ensemble des consommateurs par ricochet, qui comblent le déficit. Le mécanisme, censé protéger la population des chocs, finit alors par lui en transférer le coût. La vraie interrogation n’est donc pas seulement comptable : elle porte sur le choix, jamais explicité, de savoir qui supporte le renflouement.
Des hausses encore à venir ?
L’état de ce compte invite, enfin, à la prudence sur la suite. Tant que le déficit demeure, et tant que les cours mondiaux et le taux de change restent défavorables, la pression sur les prix ne se relâchera pas d’elle-même. L’aveu même du ministre une hausse « plafonnée » à 10 % alors qu’elle aurait dû être supérieure laisse entrevoir que d’autres révisions pourraient suivre. Pour les ménages, le message est clair : la hausse de cette semaine n’est peut-être pas la dernière.
Nouvelles connexes


